
- Токенизацию настоящих активов прекращают считать нишевой инновацией и всё больше воспринимают как инструмент трансформации рынков капитала.
- Предполагается, что Ethereum станет блокчейном, где данный процесс получит наибольшее распространение.
Токенизация настоящих активов опять попала в центре дискуссий после 2-ух приметных публикаций в социальные сети: комментария Габора Гурбачса о воздействии токенизации на розничных финансистов и аналитического обзора Джонатана Хоббса про причины, по которым токенизация массивно разворачивается на Ethereum. Оба автора сходятся в одном: речь идёт не о нишевой инновации, а о возможном системном сдвиге в доступе к рынкам капитала.
Гурбачс выделил масштаб вероятных изменений: международный рынок акций оценивается приблизительно в $120 трлн, рынок долговых инструментов — около $140 трлн, и в дальнейшем эти классы активов могут стать доступными розничным финансистам через токенизацию.
Он прямо показывает на дилемму текущей модели распределения:
Самые многообещающие стартапы никогда не попадают в руки личных финансистов. Заместо этого те ведут торговлю мемкоинами про собак и кошек. Это никуда не годится.
Согласно его убеждению, токенизация разламывает барьеры, которые ранее оставляли розницу за границами наилучших личных соглашений и ранешних раундов.
Хоббс даёт технологическое и рыночное разъяснение, почему данный процесс сосредотачивается вокруг Ethereum. Он упомянул, что рынок токенизированных настоящих активов пока не большой — порядка $33 миллиардов по данным RWA‑площадок. Но спецы Citi в своём отчёте «Tokenization 2030» закладывают сценарий роста до $5,5 трлн к 2030 году.
В данном контексте Хоббс выделяет три предпосылки, по которым Ethereum выигрывает:
- безопасность смарт‑договоров и большой пул валидаторов;
- преобладание в DeFi (примерно 50% TVL в DeFi приходится на Ethereum);
- экосистема Layer‑2, которые масштабируют сеть, оставаясь «привязанными» к её безопасности.
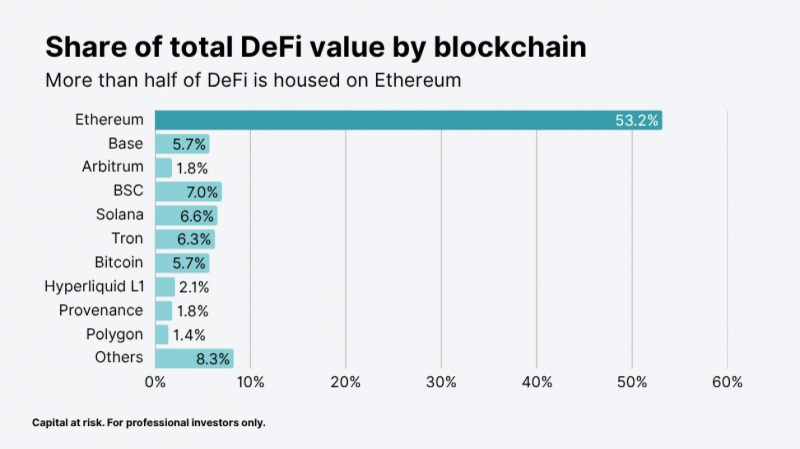
Данные DeFiLlama по состоянию на 18 июня 2026 года.
Если токенизация вправду откроет доступ к триллионным рынкам, то комплекс инфраструктурных объектов, на которой это будет происходить, обязана быть надёжной и ликвидной. Ethereum дает сочетание испытанной безопасности (много валидаторов и долгая история работы), развитой экосистемы денежных протоколов и возрастающих Layer‑2, позволяющ?? обрабатывать объёмы без утраты базисной защиты.
Хоббс прямо сообщает, что «почти все «соперники» Ethereum в действительности работают на… Ethereum», подразумевая, что ряд «альтернатив» на самом деле являются слоями над Ethereum, но не всецело независимыми сетями.
Практические примеры уже есть: большие институциональные игроки выводят токенизированные товары на Ethereum. В 2024 году BlackRock запустил токенизированный фонд казначейских бумаг BUIDL, потом подобные товары запустили JPMorgan и Fidelity. Эти шаги удостоверяют, что интерес институций к токенизации не гипотетичный, а настоящий.
Но опасности и ограничения остаются. Текущая доля токенизированных активов в глобальных денег мала, нормативная база ещё формируется, а вопросы законодательной привязки токенов к настоящим правам принадлежности и процедур разрешения споров остаются открытыми. А также, увеличение покупательной способности на транзакционные услуги может поменять экономику комиссий и провоцировать конкурентную борьбу меж блокчейнами.
Если прогнозы Citi и оценки RWA подтвердятся, токенизация радикально расширит инвестиционные возможности розничных участвующих, и Ethereum располагается в прибыльной позиции с той целью, чтоб стать главной инфраструктурой этого перехода. При всем этом удачная реализация сценария просит не только технической надёжности, да и ясных законодательных рамок, прозрачных эталонов токенизации и внимательной работы с платежеспособностью и безопасностью.
Предупреждение о рисках:
Информация на интернет-ресурсе носит только информационный и образовательный характер и не является инвестиционной рекомендацией либо денежным советом. Цифровой валюты и цифровые активы соединены с высочайшим уровнем риска, в том числе вероятную утрату капитала. Редакция не несёт ответственности за решения, которые были приняты на базе размещенных материалов. Перед принятием инвестиционных решений советуется проводить своё исследование (DYOR). Ознакомиться с редакционной политикой https://happycoin.news/about/