
Strategy опять докупила bitcoin. На прошедшей неделе компания, до этого популярная как MicroStrategy, издержала ещё около $100 млн на $BTC. За прошедшие годы подобные покупки сделали её наикрупнейшим корпоративным держателем bitcoin в мире. Однако вместе с ростом запасов усилился и спор: что в конечном итоге получают обыденные владельцы акций MSTR?
15 июня Майкл Сейлор сказал, что Strategy купила 1 587 $BTC по средней стоимости $63 024 за монету. После сделки на балансе компании оказалось 846 842 $BTC.
Это больше четыре процента от всего предложения bitcoin, которое ограничено 21 млн монет. На самом деле, Strategy уже издавна воспринимают не попросту как софтовую компанию, как общественный инструмент для ставки на $BTC.
Однако момент для новой покупки оказался не самым размеренным. Bitcoin откатился от недавних максимумов, акции Strategy находятся под давлением, а показатель биткоинов на акцию после сделки опять снизился.
Читайте также: Пожизненные фьючерсы могут стать новым шагом для рынка криптовалют США
Поэтому возвратился старый вопрос: вправду ли Strategy создаёт цена для собственников обычных акций, либо владельцы акций получают всё наименьшую долю в bitcoin-запасах компании в условиях новых размещений и поболее трудной структуры баланса?
Объём $BTC растёт, но $BTC Yield падает
В соответствии с документам, которые были поданы в SEC, последнюю покупку Strategy профинансировала за счёт реализации обычных акций класса A.
За 7 дней компания продала около 1,7 млн акций MSTR и завлекла приблизительно $209 млн. Около $100 млн ушло на покупку bitcoin, ещё приблизительно $100 млн направили в долларовый запас. После чего припас наличных вырос приблизительно до $1,1 миллиардов.
У Strategy всё ещё остаётся возможность реализовать акции MSTR ещё на $25,75 миллиардов в рамках работающей программы расположения на рынке. А также, компания расширила набор инструментов для привлечения капитала: речь идёт ещё о $21 миллиардов обычных акций, $21 миллиардов привилегированных акций STRC и $2,1 миллиардов привилегированных акций STRK.
Конкретно масштаб этих программ больше всего волнует критиков. Каждое новое расположение опять поднимает тему размывания толики имеющихся владельцев акций.
В центре спора оказался показатель $BTC Yield. Он указывает, как изменяется число биткоинов в расчёте на одну условно разводнённую акцию.
1 июня $BTC Yield составлял тринадцать процентов. К 8 июня он упал до 12,8 %, а после последней покупки свалился до 12,5 %.
При всем этом сами запасы Strategy за данное время выросли с 843 706 $BTC до 846 842 $BTC. Другими словами биткоинов у компании стало больше, но в пересчёте на акцию показатель стал хуже.
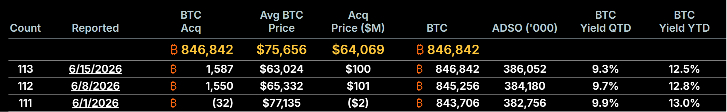
Число биткоинов на акцию Strategy. Источник: Strategy
Для критиков это и есть основной сигнал. Strategy опять купила $BTC, но по своей методике компании обыденные владельцы акций сейчас практически получают меньше биткоинов на акцию.
На это направил внимание bitcoin-энтузиаст и старый критик Strategy Мэттью Краттер. Он думает, что падение $BTC Yield показывает на размывание толики владельцев акций.
В X он сообщил, что Сейлор и Strategy опять размыли долю собственников MSTR, а показатель биткоинов на акцию снова снизился.
Сейлор не считает сделку размывающей
Майкл Сейлор с данной оценкой не согласен. Как он сообщил, последнюю покупку нельзя глядеть только через $BTC Yield, так как данное значение учитывает биткоины на акцию, но не указывает рост валютных запасов компании.
Сейлор дает больше широкий подход через показатель Common Equity Bitcoin Exposure, либо CEBE.
Мысль в том, чтоб глядеть не только на биткоины в расчёте на акцию, да и на долги, привилегированные акции и кэш на балансе. Другими словами оценивать, какая часть активов вправду остаётся за обладателями обычных акций после всех старших условий.
Согласно мнению Сейлора, Bitcoin Per Share указывает потенциал роста для владельцев акций. А CEBE BPS необходим как больше усмотрительная метрика, так как учитывает обязанности компании.
Читайте также: Готовы вы либо нет, но Кевин Уорш уже на подходе
Он думает, что $BTC Yield помогает оценить выполнение тактики по скоплению биткоинов, но не отражает всю остаточную цена, которая приходится на владельцев акций.
Чем труднее становится структура капитала Strategy, тем важнее эта разница. Если у компании возникают дорогие либо недлинные обязанности, они могут стремительно начать давить на собственников обычных акций.
Однако если выделение денежных средств долгосрочное и относительно дешёвое, логика изменяется. При подобном положении рост bitcoin может перекрывать цена привлечённого капитала и усиливать эффективность для владельцев акций.
Сейлор называет разницу меж BPS и CEBE BPS усилением. Если б у Strategy не было долгов и привилегированных акций, эти характеристики практически совпадали бы, а компания просто повторяла бы динамику bitcoin.
Однако с ростом обязанностей возникает разрыв. Он может дать владельцам акций эффективность выше $BTC, но в нехорошем сценарии способен усилить и утраты.
Потому, считает Сейлор, обязанности Strategy нельзя ложить в одну общую категорию риска. Драгоценное короткосрочное выделение денежных средств может стать неувязкой. Дешёвый длительный капитал, напротив, может трудиться в пользу владельцев акций, если bitcoin растёт резвее цены этого капитала.
В этот логике крайняя сделка вправду смотрится ужаснее по Bitcoin Per Share. Однако если учесть рост кэша и структуру обязанностей, она уже не непременно смотрится отрицательной.
Читайте также: Взломщик вывел $2,1 млн из Aztec Connect по прошествии трёх лет после закрытия проекта
Сейлор думает, что отлично капитализированная компания с bitcoin-запасами может с течением времени обгонять сам $BTC, если рост актива будет выше затрат на выделение денежных средств.
Специалисты спорят о балансе Strategy
Даже после разъяснений Сейлора одного представления на рынке нет.
Руководитель по вложениям Lekker Capital Куинн Томпсон подверг критике, новые расположения акций. Согласно его убеждению, Strategy стоило бы крепить баланс, но не опять применять привлечённые средства для покупки bitcoin.
Томпсон думает, что с учётом долгов и привилегированных акций простые акции MSTR торгуются приблизительно на уровне 0,8 от незапятанной цены активов.
Он обрисовал положение дел так: компания продаёт акции MSTR по 80 центов за доллар, чтоб приобрести активы ценой один доллар.
Согласно его убеждению, вопрос не в том, делают лучше ли новые акции положение кредиторов. Основное в другом: получают ли выгоду обыденные владельцы акций, если компания с отрицательным валютным потоком зависит от рынка капитала для обслуживания долгов, отчислений по привилегированным акциям и последующих покупок $BTC.
Похожую позицию занял глава Coin Bureau Ник Пакрин. Он думает, что у Strategy остаётся всё меньше обычных решений, если ценные бумаги организации торгуются ниже цены принадлежащих ей биткоинов.
Новый выпуск обычных акций понижает число $BTC на акцию. Выпуск привилегированных бумаг наращивает будущие обязанности. Продажа биткоинов может стукнуть по доверию рынка. А остановка дивидендов способна отпугнуть собственников привилегированных акций.
Однако есть и иная точка зрения. Руководитель по bitcoin-тактики Metaplanet Дилан ЛеКлер думает, что даже после вычета долгов и привилегированных акций обычный капитал Strategy может торговаться с премией.
Согласно его убеждению, цена бизнеса Strategy выше, чем незапятнанная цена её bitcoin-запасов. Потому выпуск обычных акций может облагораживать структуру капитала. Он может прирастить чистую цена активов в долларах на акцию и понизить долговую нагрузку, даже если Bitcoin Per Share временно проседает.
Независимый специалист Адам Ливингстон тоже поддержал больше широкий подход Сейлора.
Согласно его расчётам, крайняя сделка смотрится положительной, если учесть не только приобретенные биткоины, да и рост долларового запаса.
Читайте также: Уолл-стрит ставит на ончейн-биржи: ETF на HYPE завлекли $161 млн всего в месяц
Ливингстон произвел расчеты, что покупка 1 587 $BTC вместе с пополнением запаса приблизительно на $100 млн добавила к остаточной цены обычных владельцев акций около 3 146 $BTC в эквиваленте.
В итоге Common Equity Bitcoin Exposure вырос с 145 142 до 145 319 сатоши на акцию.
Он определил это просто: если глядеть только на $BTC, сделка смотрится размывающей. Если учесть $BTC вместе с кэшем, эффект становится положительным.
Это совпадает с позицией Сейлора. Обыденные владельцы акций обладают не только очередной партией приобретенных биткоинов, а остаточной толикой во всём балансе Strategy после учёта долгов, привилегированных акций и остальных старших условий.
Основной тест для MSTR это доверие рынка
Спор вокруг Strategy указывает, что финансисты начали по другому глядеть на её модель.
Когда bitcoin рос, схема смотрелась понятной: привлечь капитал, приобрести $BTC и торговаться с премией к цены запасов.
На данный момент рынок стал жёстче. Падение bitcoin уменьшило эту премию. При всем этом долги, привилегированные доходы от ценных бумаг и будущие необходимости в капитале стали еще важнее для оценки компании.
Потому покупка на $100 млн получила столько внимания, однако для Strategy это не самый большой объём.
С одной стороны, $BTC Yield опять снизился, и это усилило доводы о размывании толики владельцев акций. С иной стороны, валютные запасы выросли, а Сейлор может настаивать на том, что общая остаточная цена для собственников обычных акций стала выше.
Сейчас основной вопрос уже не в том, сумеет ли Strategy далее брать bitcoin. Пока рынки капитала открыты, компания может продолжать эту стратегию.
Куда важнее другое: будут ли финансисты и далее веровать в эту модель, если биткоинов на одну акцию становится меньше, даже когда общий объём $BTC на балансе Strategy не прекращает расти.